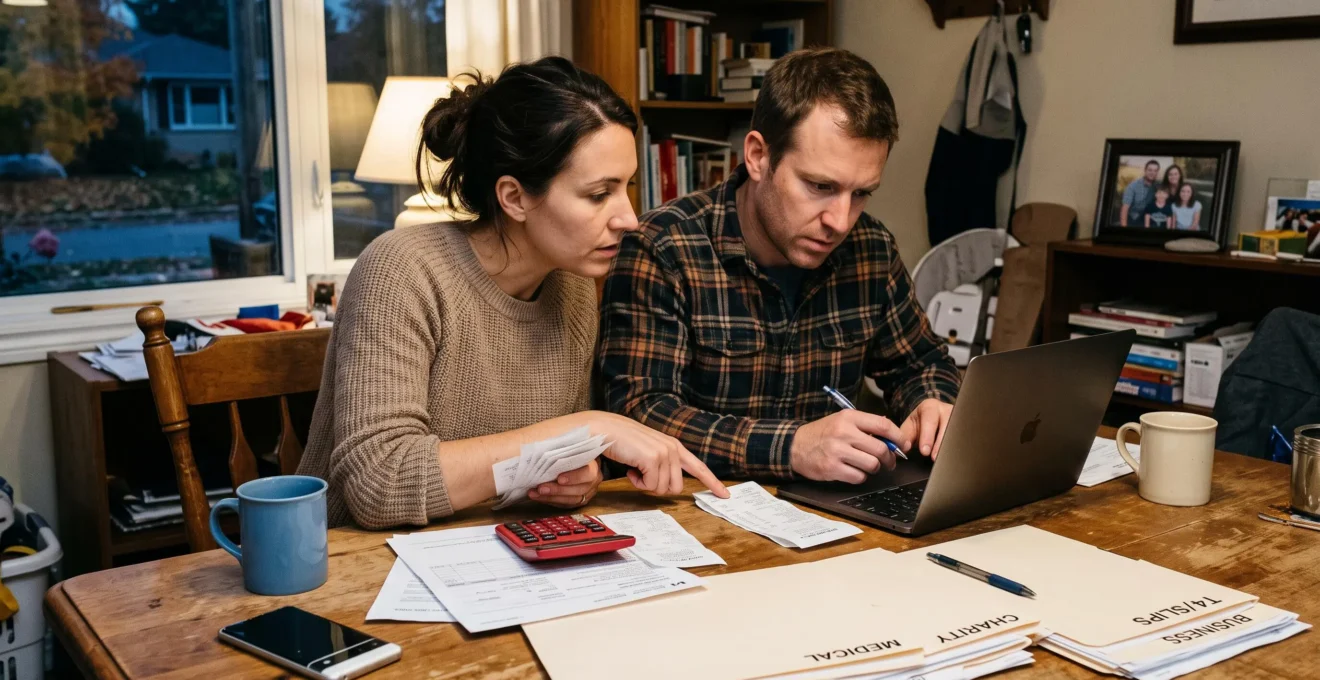
Deux contribuables qui gagnent le même revenu au Canada ne bénéficient pas nécessairement des mêmes crédits d’impôt. Les différences peuvent provenir des frais médicaux, des dépenses liées aux enfants, des études, de la situation familiale ou encore de la province de résidence. Certains crédits réduisent l’impôt à payer, tandis que d’autres peuvent donner lieu à un versement même lorsque l’impôt calculé est nul.
Pour identifier les crédits fiscaux auxquels votre foyer pourrait être admissible, il faut examiner vos revenus, vos dépenses, vos personnes à charge et les règles applicables à l’année d’imposition concernée. Une vérification des montants reportés des années précédentes et des programmes provinciaux permet également de repérer des possibilités qui ne ressortent pas immédiatement des feuillets de revenus.
Cette démarche ne nécessite pas de connaître toutes les dispositions fiscales canadiennes. Elle repose surtout sur une méthode de classement, des outils officiels et une distinction claire entre les crédits d’impôt, les déductions et les prestations.
L’essentiel pour vérifier vos crédits d’impôt au Canada
- Examinez votre situation personnelle : revenus, état matrimonial, enfants, personnes à charge et dépenses admissibles influencent vos droits.
- Vérifiez les deux niveaux fiscaux : les crédits fédéraux et provinciaux ou territoriaux peuvent avoir des conditions différentes.
- Conservez les justificatifs : reçus, feuillets fiscaux, avis de cotisation et documents de report sont essentiels pour appuyer les montants demandés.
- Pourquoi deux foyers similaires ne reçoivent-ils pas toujours les mêmes crédits d’impôt ?
- Comment vérifier votre admissibilité à un crédit d’impôt sans en oublier un pertinent ?
- Crédit fédéral ou provincial : quelles différences vérifier dans votre déclaration ?
- Quels documents conserver pour appuyer les crédits d’impôt réclamés ?
- Quand vérifier vos crédits d’impôt après un mariage, une naissance ou un déménagement ?
- Comment organiser vos feuillets et justificatifs avant de remplir votre déclaration ?
- Prestations fédérales ou provinciales : lesquelles examiner selon votre situation ?
- Comment vérifier votre admissibilité aux prestations sociales au Canada ?
Pourquoi deux foyers similaires ne reçoivent-ils pas toujours les mêmes crédits d’impôt ?
Deux foyers canadiens ayant des revenus comparables peuvent obtenir des crédits d’impôt différents parce que leurs dépenses admissibles, leurs personnes à charge, leur situation conjugale ou leur province de résidence ne sont pas identiques. La distinction entre crédits remboursables et non remboursables influence également le résultat : un même crédit ne procure pas nécessairement le même avantage à chaque contribuable.
Le revenu constitue un critère important, particulièrement pour les crédits soumis à des seuils ou à une réduction progressive selon les ressources du foyer. Il ne suffit toutefois pas à déterminer l’ensemble des avantages fiscaux. Certaines mesures reposent sur une dépense réellement engagée, une situation personnelle reconnue ou des conditions particulières d’admissibilité.
Voici un exemple purement hypothétique : deux couples déclarent chacun un revenu net familial de 80 000 $. Le premier a payé des frais de garde admissibles et effectué des dons à un organisme de bienfaisance enregistré. Le second n’a engagé aucune de ces dépenses. Malgré un revenu familial identique, leurs déclarations pourraient produire des résultats différents.
Il faut cependant distinguer la nature fiscale des montants réclamés. Les frais de garde d’enfants constituent généralement une déduction soumise à des conditions particulières, tandis que les dons admissibles peuvent donner droit à un crédit d’impôt. Une déduction réduit le revenu utilisé pour calculer l’impôt ; un crédit réduit plutôt l’impôt calculé, selon ses propres règles.
| Mécanisme | Effet fiscal | Point à vérifier |
|---|---|---|
| Déduction fiscale | Réduit le revenu pris en compte dans le calcul de l’impôt. | Conditions d’admissibilité et contribuable autorisé à demander la déduction. |
| Crédit non remboursable | Réduit l’impôt autrement payable, sans créer à lui seul un remboursement au-delà de cet impôt. | Montant d’impôt disponible et possibilités de transfert ou de report. |
| Crédit remboursable | Peut produire un versement même si aucun impôt n’est dû. | Critères de revenu, de résidence et autres conditions propres au programme. |
La province de résidence peut également modifier les crédits disponibles et les règles applicables. Pour une déclaration ordinaire, la situation au 31 décembre de l’année d’imposition joue un rôle déterminant dans le calcul provincial ou territorial. Un changement de province peut donc avoir une incidence sur le résultat, même lorsque le revenu annuel demeure stable.
Enfin, certains montants et seuils fiscaux sont indexés ou révisés d’une année à l’autre. Le résultat obtenu lors de la déclaration précédente ne constitue donc pas une garantie pour la suivante.
Cette comparaison permet de repérer les facteurs qui méritent un examen approfondi. L’étape suivante consiste à vérifier méthodiquement les catégories de crédits et de déductions applicables.
Comment vérifier votre admissibilité à un crédit d’impôt sans en oublier un pertinent ?
Pour vérifier votre admissibilité sans écarter un crédit pertinent, examinez successivement les catégories de dépenses et les situations personnelles de votre foyer. Comparez ensuite chaque catégorie avec les conditions officielles de l’Agence du revenu du Canada (ARC) et de votre administration fiscale provinciale. Terminez par une vérification des crédits reportés et des déclarations antérieures.
La méthode la plus efficace consiste à partir de votre situation réelle plutôt que d’une liste de crédits supposés disponibles. L’ARC propose un répertoire des déductions, crédits et dépenses de l’Agence du revenu du Canada. Ce portail permet d’identifier les principales familles de mesures fiscales et d’accéder aux renseignements propres à chacune.
Lors de votre examen, vérifiez notamment les catégories suivantes :
- Famille et personnes à charge : enfants, conjoint, personnes ayant une déficience et autres personnes à charge admissibles.
- Santé : frais médicaux, certains équipements et dépenses pouvant nécessiter une prescription ou une attestation.
- Études : frais de scolarité admissibles, intérêts admissibles sur certains prêts étudiants et montants pouvant être reportés.
- Dons : contributions à des organismes reconnus, reçus officiels et dons inutilisés d’années antérieures.
- Habitation et accessibilité : dépenses de rénovation ou d’adaptation répondant aux exigences d’une mesure fiscale précise.
- Travail et épargne : dépenses d’emploi admissibles, cotisations à certains régimes d’épargne-retraite et crédits liés à la situation professionnelle.
Toutes ces catégories ne correspondent pas nécessairement à un crédit d’impôt. Certaines ouvrent plutôt droit à une déduction, à un transfert de montant ou à un avantage assorti de restrictions spécifiques. La consultation de la page détaillée de chaque mesure reste indispensable.
Dans Mon dossier de l’ARC, examinez les renseignements fiscaux disponibles, les avis de cotisation et les montants reportés. Selon le crédit concerné, des sommes inutilisées peuvent être admissibles au report. Les dons, par exemple, peuvent généralement être réclamés dans l’année du don ou pendant une période de report prévue par les règles fiscales applicables.
Si un avantage pertinent n’a pas été demandé dans une déclaration antérieure, une modification de cette déclaration peut parfois être envisageable. Les possibilités de correction et les délais dépendent toutefois de la situation fiscale et du type de montant.
Checklist pour vérifier les crédits de votre foyer
- Recensez votre situation familiale : préparez une fiche indiquant votre état matrimonial, vos personnes à charge et votre province de résidence fiscale.
- Classez vos dépenses : établissez un tableau par catégorie, avec les montants et les justificatifs correspondants.
- Contrôlez les conditions officielles : notez pour chaque crédit potentiel les critères d’admissibilité et la page administrative consultée.
- Vérifiez les années antérieures : relevez les reports disponibles et les montants à examiner dans vos avis de cotisation.
- Consolidez vos résultats : préparez une liste des crédits confirmés, des crédits à vérifier et des documents manquants avant de remplir la déclaration.
Un logiciel de préparation fiscale peut faciliter les calculs, mais il dépend des renseignements que vous fournissez. Une dépense admissible oubliée lors de la saisie risque donc de ne pas être prise en compte.
Cette vérification doit ensuite être complétée par un examen des règles propres à votre province ou territoire, car une admissibilité au niveau fédéral ne suffit pas à établir vos droits provinciaux.
Crédit fédéral ou provincial : quelles différences vérifier dans votre déclaration ?
Les crédits d’impôt fédéraux et provinciaux ou territoriaux doivent être examinés séparément, car leurs montants, taux et conditions peuvent différer. Certaines dépenses donnent droit à des avantages aux deux niveaux, alors que d’autres mesures n’existent que dans certaines provinces. Votre province de résidence fiscale pour l’année concernée détermine généralement les règles provinciales applicables.
Au Canada, l’impôt sur le revenu des particuliers comporte une composante fédérale et une composante provinciale ou territoriale. Pour la plupart des contribuables, ces calculs figurent dans une déclaration administrée par l’ARC. Le Québec constitue une exception importante : les particuliers concernés doivent généralement produire une déclaration fédérale et une déclaration provinciale distinctes.
Certains crédits, comme ceux associés aux frais médicaux ou aux dons admissibles, existent aux deux niveaux. Leur calcul peut néanmoins différer. Les seuils, les taux et les dépenses ou montants admissibles doivent être examinés selon les règles pertinentes.
D’autres programmes fiscaux sont propres à certaines administrations. Il serait donc incorrect de supposer qu’un crédit fédéral possède systématiquement un équivalent provincial, ou qu’une mesure offerte dans une province est accessible partout au pays.
| Élément | Vérification fédérale | Vérification provinciale ou territoriale |
|---|---|---|
| Administration | Agence du revenu du Canada. | ARC pour la plupart des administrations ; Revenu Québec pour la déclaration québécoise. |
| Crédits disponibles | Mesures prévues par la fiscalité fédérale. | Mesures propres à la province ou au territoire. |
| Calcul | Taux, seuils et plafonds fédéraux. | Taux, seuils et plafonds applicables localement. |
| Résidence | Statut fiscal et autres conditions fédérales. | Province ou territoire de résidence fiscale selon les règles applicables. |
Pour la déclaration de revenus de 2025, l’ARC demande généralement d’indiquer la province ou le territoire où le contribuable résidait le 31 décembre 2025. Ses instructions sur la province ou le territoire de résidence précisent que cette information intervient dans le calcul des impôts et des crédits.
Un déménagement entre deux provinces pendant l’année exige donc une attention particulière. Selon la règle générale applicable aux particuliers, la province de résidence fiscale au 31 décembre détermine le régime provincial de l’année entière. Cette règle comporte toutefois des particularités, notamment pour certaines situations de résidence fiscale complexe ou d’activité indépendante.
Dans votre déclaration, vérifiez la province inscrite dans les renseignements personnels, puis consultez les formulaires et les instructions provinciales correspondants. Si vous résidez fiscalement au Québec, contrôlez également les mesures dans votre déclaration auprès de Revenu Québec.
Une fois les mesures pertinentes identifiées, leur admissibilité doit pouvoir être étayée par des documents appropriés, même lorsque la déclaration est transmise entièrement en ligne.
Quels documents conserver pour appuyer les crédits d’impôt réclamés ?
Pour appuyer les crédits d’impôt réclamés au Canada, conservez les reçus officiels, les feuillets fiscaux, les attestations et les preuves de paiement correspondant à chaque montant déclaré. L’ARC peut demander ces documents après le traitement de votre déclaration, même lorsqu’aucune pièce justificative n’était exigée au moment de la transmission électronique.
Les documents nécessaires varient selon le crédit ou la déduction. Il ne suffit pas toujours de démontrer qu’une somme a été payée : il faut également établir que la dépense répond aux critères de la mesure fiscale.
Pour organiser votre dossier, associez chaque catégorie fiscale aux pièces pertinentes :
- Frais de garde d’enfants : reçus indiquant notamment le prestataire, les montants et les renseignements exigés par les règles applicables.
- Frais médicaux : factures et reçus de professionnels de santé ou de pharmacies, ainsi que les prescriptions et attestations lorsqu’elles sont requises.
- Dons de bienfaisance : reçus officiels établis par les organismes admissibles et respectant les exigences fiscales.
- Frais de scolarité : certificats de frais de scolarité, notamment le formulaire T2202 lorsque celui-ci est applicable.
- Dépenses d’accessibilité : factures de travaux ou d’équipements, justificatifs de paiement et documents établissant leur admissibilité.
- Crédits reportés : avis de cotisation, documents fiscaux antérieurs et relevés permettant de retrouver les montants inutilisés.
L’ARC précise que les contribuables doivent généralement conserver leurs documents fiscaux pendant au moins six ans. Ses règles de conservation des documents fiscaux s’appliquent également aux déclarations transmises électroniquement. Certaines situations exigent une durée plus longue.
Une capture d’écran, une confirmation de commande ou un relevé bancaire peut constituer une preuve complémentaire, sans nécessairement remplacer un reçu officiel lorsque celui-ci est requis. Avant la déclaration, examinez particulièrement les pièces incomplètes, les reçus établis au mauvais nom et les dépenses dont l’admissibilité dépend d’une prescription ou d’une attestation.
Dans un couple, vérifiez également quel conjoint est autorisé à demander chaque montant. Certaines dépenses peuvent être regroupées ou réparties selon des règles particulières, tandis que d’autres doivent être réclamées par une personne déterminée. Une même dépense ne doit pas être réclamée deux fois lorsque les règles ne permettent pas ce cumul.
Un classement numérique peut faciliter la consultation des justificatifs, à condition que les documents restent lisibles, accessibles et correctement associés à l’année concernée. Conservez également vos déclarations et vos avis de cotisation ou de nouvelle cotisation.
Ce suivi documentaire devient particulièrement utile lorsque votre situation familiale ou votre lieu de résidence change et que certains crédits doivent être réexaminés.
Quand vérifier vos crédits d’impôt après un mariage, une naissance ou un déménagement ?
Vérifiez vos crédits d’impôt dès qu’un événement modifie votre situation familiale, vos personnes à charge ou votre résidence fiscale. Un mariage, une nouvelle union de fait, une naissance, une séparation ou un déménagement peut changer les conditions d’admissibilité et les montants applicables. Certaines modifications doivent également être signalées à l’ARC avant la prochaine déclaration annuelle.
Les changements familiaux peuvent affecter à la fois les crédits demandés dans la déclaration et les prestations calculées à partir du revenu familial. Une information non actualisée peut entraîner un versement inexact, puis une correction ou une demande de remboursement.
Voici les situations qui justifient un nouvel examen :
- Mariage ou nouvelle union de fait : vérifier l’état matrimonial fiscal, le revenu familial et les mesures dépendant de la situation du couple.
- Naissance ou adoption : examiner les prestations pour enfants, les personnes à charge et les dépenses admissibles liées à la nouvelle situation.
- Séparation : mettre à jour le statut familial selon les règles et délais applicables, puis réexaminer les prestations et les crédits concernés.
- Déménagement interprovincial : déterminer la province de résidence fiscale et rechercher les mesures applicables dans la nouvelle administration.
- Décès d’un conjoint : vérifier les obligations de déclaration et les règles particulières relatives aux crédits, transferts et prestations.
Pour un changement d’état matrimonial, l’ARC prévoit généralement une notification au plus tard à la fin du mois suivant celui du changement. La séparation comporte toutefois des règles spécifiques, notamment une période minimale de séparation avant certaines mises à jour. Il faut donc examiner les consignes correspondant à l’événement au lieu d’appliquer un délai unique à toutes les situations.
Après un déménagement, actualisez votre adresse auprès des administrations concernées et vérifiez distinctement votre résidence fiscale. L’adresse postale actuelle et la province retenue pour calculer l’impôt d’une année donnée ne correspondent pas nécessairement à la même information.
Pour l’Allocation canadienne pour enfants, notamment, une modification de la composition familiale peut influencer les versements. La mise à jour du dossier doit être suivie d’une vérification des renseignements affichés dans les services en ligne et des avis transmis par l’administration.
Après chaque événement, reprenez les catégories de crédits que vous aviez identifiées, en privilégiant celles qui concernent les personnes à charge, les dépenses familiales et les conditions de résidence. Conservez les pièces établissant le changement lorsque celles-ci sont nécessaires à une demande ou à une vérification.
Une fois les renseignements personnels actualisés, le classement des feuillets et justificatifs permet de préparer une déclaration cohérente avec votre nouvelle situation.
Comment organiser vos feuillets et justificatifs avant de remplir votre déclaration ?
Avant de remplir votre déclaration de revenus, regroupez vos feuillets fiscaux par source de revenus, puis classez vos justificatifs par catégorie de crédit ou de déduction. Comparez les documents reçus avec les renseignements disponibles dans votre dossier fiscal et préparez une synthèse des montants du foyer. Cette organisation facilite la détection des omissions et des incohérences.
Commencez par créer un dossier pour l’année d’imposition concernée. À l’intérieur, séparez les documents relatifs aux revenus de ceux qui permettent de réclamer des avantages fiscaux. Si vous remplissez deux déclarations pour un couple, conservez les renseignements de chaque conjoint dans des sous-dossiers identifiables.
Parmi les principaux documents à examiner figurent :
- T4 : renseignements sur les revenus d’emploi et certaines retenues.
- T4A : diverses catégories de revenus et de paiements déclarables selon les cases concernées.
- T3 et T5 : revenus provenant notamment de fiducies ou de placements, selon le feuillet.
- Relevés québécois : documents fiscaux provinciaux nécessaires aux contribuables concernés.
- Reçus et attestations : frais médicaux, dons, frais de scolarité, frais de garde et autres dépenses pertinentes.
- Avis antérieurs : informations relatives aux reports, cotisations et corrections déjà effectuées.
Comparez ensuite les feuillets en votre possession avec ceux qui sont disponibles dans Mon dossier de l’ARC. Cette vérification peut révéler un document manquant ou une différence entre les montants inscrits. Tous les feuillets ne sont toutefois pas nécessairement disponibles au même moment.
L’absence d’un feuillet dans le dossier en ligne ne signifie pas que le revenu correspondant est exonéré d’impôt. En présence d’un montant manquant ou incohérent, vérifiez les renseignements auprès de l’émetteur avant de finaliser la déclaration.
Pour les couples, une feuille de synthèse commune est particulièrement utile. Elle peut regrouper les revenus de chaque personne, les dépenses admissibles, les justificatifs associés, les reports antérieurs et le membre du couple susceptible de réclamer chaque avantage.
| Catégorie | Information à inscrire | Contrôle à effectuer |
|---|---|---|
| Revenus | Type de revenu, personne concernée et montant. | Concordance avec les feuillets et les relevés. |
| Dépenses admissibles | Nature, date et montant de chaque dépense. | Présence du justificatif et admissibilité fiscale. |
| Crédits reportés | Année d’origine et montant disponible. | Correspondance avec les renseignements fiscaux antérieurs. |
| Crédits du couple | Personne qui demande ou utilise le montant. | Respect des règles de transfert, de partage ou de réclamation. |
Cette préparation évite de découvrir une dépense importante après avoir effectué les calculs. Elle permet également de mieux distinguer les crédits qui dépendent de l’impôt payable de ceux dont les critères reposent notamment sur le revenu familial.
Dans certains cas, le choix du conjoint qui demande un montant peut influencer le résultat. Cette possibilité doit toujours être examinée selon les règles particulières de la mesure concernée, et non selon une règle générale d’optimisation supposée valable pour tous les crédits.
Le dossier ainsi constitué peut aussi servir à vérifier des prestations auxquelles votre famille pourrait avoir droit, indépendamment des crédits directement réclamés dans la déclaration.
Prestations fédérales ou provinciales : lesquelles examiner selon votre situation ?
Pour déterminer quelles prestations fédérales ou provinciales examiner, partez de votre situation familiale, de votre revenu, de votre âge, de votre résidence et de vos éventuels besoins particuliers. Comparez ensuite les programmes administrés par l’ARC avec ceux de votre province ou territoire. Certains versements sont périodiques, tandis que d’autres avantages sont calculés dans la déclaration annuelle.
Les prestations sociales et les crédits d’impôt appartiennent à des mécanismes qui peuvent se compléter sans être identiques. Certains crédits sont remboursables et peuvent donner lieu à un paiement ; certaines prestations exigent une demande distincte ou sont administrées selon un calendrier spécifique.
L’Allocation canadienne pour enfants constitue un exemple de prestation destinée aux familles admissibles. Son montant dépend notamment de la situation familiale et du revenu familial net rajusté. Elle ne doit pas être confondue avec un crédit non remboursable venant uniquement réduire l’impôt à payer.
L’Allocation canadienne pour les travailleurs correspond, quant à elle, à un crédit remboursable destiné aux personnes et familles de travailleurs à faible revenu qui répondent aux conditions du programme.
Au niveau provincial, des programmes complémentaires peuvent exister pour les familles, les personnes à faible revenu, les personnes âgées ou les personnes ayant des besoins particuliers. Les conditions de résidence, les revenus retenus et les démarches nécessaires peuvent varier.
Pour orienter vos recherches, utilisez les catégories suivantes :
- Famille avec enfants : prestations pour enfants, aides familiales et programmes provinciaux correspondants.
- Revenu de travail modeste : crédits remboursables et mesures destinées aux travailleurs admissibles.
- Personnes âgées : programmes liés à l’âge, au revenu et aux autres critères personnels.
- Personnes ayant une déficience : crédits et prestations nécessitant, selon le programme, une reconnaissance ou une certification particulière.
- Épargne-études : mesures fédérales et éventuels incitatifs provinciaux liés à des régimes admissibles.
Les critères de prestations ne sont pas interchangeables. Une famille peut être admissible à un programme fédéral sans remplir ceux d’un programme provincial, et inversement. Il faut également distinguer l’admissibilité générale au programme de l’admissibilité à un versement positif pour une période donnée.
La déclaration annuelle peut jouer un rôle essentiel dans le maintien des prestations. Une erreur dans le revenu déclaré, un dossier familial non actualisé ou une déclaration manquante peut entraîner un recalcul, un retard ou une interruption de certains paiements.
Après le traitement de votre déclaration, consultez vos avis de prestations et les renseignements disponibles dans les services officiels. Comparez les montants calculés avec votre situation et examinez les possibilités de correction lorsqu’une information semble inexacte.
Pour procéder sans multiplier les démarches inutiles, une vérification des prestations en trois étapes permet de déterminer quels programmes méritent une demande ou un contrôle plus approfondi.
À retenir avant de vérifier vos prestations
- Une prestation et un crédit remboursable peuvent relever de mécanismes différents, même lorsqu’ils contribuent tous deux au revenu disponible du foyer.
- La déclaration de revenus et les renseignements familiaux doivent être cohérents pour permettre le calcul de plusieurs programmes.
- Les résultats d’un simulateur constituent une estimation : la décision définitive dépend des conditions de chaque prestation et de l’organisme responsable.
Comment vérifier votre admissibilité aux prestations sociales au Canada ?
Pour vérifier votre admissibilité aux prestations sociales au Canada, identifiez d’abord les programmes correspondant à votre profil, consultez ensuite leurs conditions officielles, puis estimez les montants possibles à l’aide des outils gouvernementaux. Vérifiez séparément les prestations fédérales et provinciales, et assurez-vous que vos déclarations et renseignements personnels sont à jour.
La première étape consiste à dresser votre profil : composition du foyer, revenus, âge, enfants, résidence fiscale et situations particulières pouvant ouvrir droit à une aide. Ces informations permettent d’écarter les programmes sans rapport avec vos besoins et de concentrer la recherche sur les mesures pertinentes.
La deuxième étape consiste à consulter les critères propres à chaque programme. Le portail des prestations pour enfants et familles de l’ARC présente plusieurs dispositifs administrés par l’agence, des informations sur leurs démarches et un accès au calculateur officiel de prestations.
Selon le programme, les conditions peuvent notamment porter sur :
- la résidence au Canada et, lorsque cela est pertinent, le statut de résidence fiscale ;
- l’âge du demandeur ou celui des enfants à charge ;
- le revenu familial net rajusté ;
- la situation matrimoniale et les modalités de garde des enfants ;
- les renseignements d’identification et les documents requis ;
- la production des déclarations de revenus nécessaires au calcul.
Pour maintenir certaines prestations, l’ARC exige que les deux conjoints produisent une déclaration annuelle, même lorsqu’ils n’ont aucun revenu à déclarer. Cette obligation peut être déterminante pour le renouvellement des versements.
Le numéro d’assurance sociale et les renseignements personnels doivent être exacts lorsqu’ils sont requis. Le dépôt direct facilite généralement la réception des paiements, mais il ne constitue pas une condition universelle d’admissibilité à toutes les prestations.
La troisième étape consiste à utiliser le calculateur officiel pertinent. Renseignez les informations demandées et comparez les résultats aux règles du programme. Une estimation favorable ne garantit toutefois ni l’approbation de la demande ni le versement exact du montant simulé.
Pour plusieurs prestations familiales, dont l’Allocation canadienne pour enfants, les montants sont recalculés selon un cycle annuel commençant en juillet, à partir notamment des renseignements fiscaux de l’année précédente. Ce calendrier ne s’applique pas automatiquement à tous les programmes fédéraux ou provinciaux.
Après une naissance, une séparation ou un déménagement, actualisez les informations nécessaires auprès des administrations concernées. Lorsque le montant versé semble incorrect, consultez les avis reçus et les démarches de révision ou de correction prévues par l’organisme responsable.
Pour passer à l’action, rassemblez votre dernier avis de cotisation, les revenus de votre foyer et vos renseignements familiaux, puis vérifiez les programmes applicables sur les portails officiels. Vous pourrez ainsi distinguer les avantages déjà pris en compte de ceux qui nécessitent une vérification ou une démarche supplémentaire.
Peut-on recevoir un crédit d’impôt sans avoir d’impôt à payer ?
Oui, lorsqu’il s’agit d’un crédit remboursable et que les conditions d’admissibilité sont respectées. Un crédit non remboursable sert normalement à réduire l’impôt autrement payable et ne crée pas, à lui seul, un versement supplémentaire lorsque cet impôt est nul.
Peut-on demander un crédit d’impôt oublié après avoir transmis sa déclaration ?
Il est parfois possible de demander une modification de déclaration afin d’ajouter un montant admissible oublié. Cette possibilité dépend du crédit, des années concernées, des délais applicables et des justificatifs disponibles. Les crédits pouvant être reportés doivent faire l’objet d’une vérification particulière.
Les deux conjoints peuvent-ils réclamer les mêmes dépenses fiscales ?
Pas nécessairement. Certains montants peuvent être transférés ou répartis entre conjoints, tandis que d’autres sont soumis à des règles précises concernant la personne qui peut les demander. Une même dépense ne peut pas être réclamée deux fois lorsque les règles ne l’autorisent pas. Il faut examiner chaque crédit séparément.
Faut-il conserver ses reçus après avoir obtenu un remboursement d’impôt ?
Oui. L’ARC impose généralement une conservation des documents fiscaux pendant au moins six ans, y compris après un remboursement ou une transmission électronique. Des règles particulières peuvent nécessiter une conservation prolongée. L’administration peut demander ultérieurement des preuves appuyant les montants déclarés.
Un logiciel d’impôt suffit-il pour trouver tous les crédits auxquels un foyer a droit ?
Un logiciel peut guider la saisie et calculer de nombreux crédits, mais son efficacité dépend des renseignements fournis. Si une dépense ou une situation admissible n’est pas déclarée, elle peut ne pas être prise en compte. Un examen préalable des catégories fiscales, des reports et des mesures provinciales reste donc utile.